

 Clique aqui


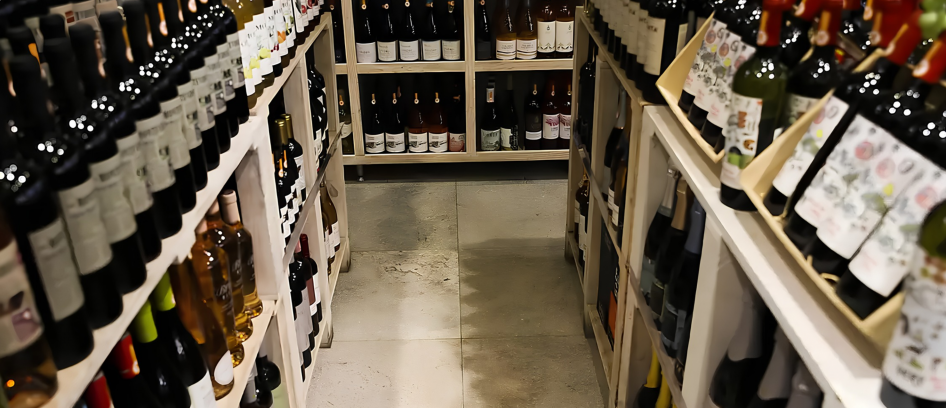



O governo federal publicou, na quarta-feira (4 de novembro), a Medida Provisória nº 1.399/2026, que estabelece as alíquotas do Imposto Seletivo, conhecido como “imposto do pecado”, para o ano de 2027. A decisão alcança produtos como bebidas alcoólicas, cigarros, refrigerantes e veículos, além de determinadas modalidades de loterias e apostas.
O novo tributo, criado pela reforma tributária, deverá começar a ser cobrado em 2 de fevereiro de 2027, conforme o texto disponível no Congresso Nacional.
A publicação aconteceu dez dias depois do segundo turno das eleições presidenciais, realizado em 25 de outubro. A proximidade das datas reacende questionamentos sobre o planejamento da transição tributária, embora não haja comprovação de que o calendário tenha sido definido por motivação eleitoral.
O governo afirma que pretende manter, durante 2027, uma carga tributária equivalente à atualmente cobrada pelo Imposto sobre Produtos Industrializados (IPI).
Entretanto, o intervalo entre a publicação da medida e o início da cobrança criou outra questão: para evitar a interrupção da arrecadação em janeiro, o Executivo encaminhou ao Congresso uma proposta de emenda à Constituição destinada a manter temporariamente o IPI sobre os produtos abrangidos pela mudança.
A situação coloca em debate a finalidade do imposto e a importância atribuída pelo governo à manutenção das receitas públicas.
O que será tributado e quais são as alíquotas?
Segundo reportagem publicada nesta quinta-feira (5) pela Revista Oeste, a nova medida estabelece percentuais diferentes conforme a categoria dos produtos.
Entre as alíquotas previstas estão:
Cigarros e cigarrilhas: 66,7% sobre uma base de cálculo específica, além de R$ 3,50 por maço de 20 unidades.
Cachaça: 20%.
Gin, vodca, uísque e determinados destilados: 24%.
Vinhos comuns: 8%.
Cervejas de malte: 4,2%.
Bebidas açucaradas abrangidas pela medida: 2,6%.
Concursos de prognósticos, incluindo loterias: 0,5%.
Os veículos terão alíquotas variáveis, conforme características relacionadas à eficiência energética, potência e sustentabilidade.
Os percentuais não representam, automaticamente, aumentos equivalentes nos preços finais. O cálculo depende da base tributária, dos fatores de conversão previstos na legislação e das condições específicas de cada produto.
A expectativa do governo é preservar a tributação global durante a transição. Isso, porém, não garante que todas as empresas terão exatamente a mesma carga de impostos.
Por que o governo quer manter o IPI em janeiro?
A cobrança do Imposto Seletivo precisa respeitar o prazo constitucional de 90 dias entre a publicação da medida e o início de seus efeitos.
Como a MP foi publicada somente em novembro, a cobrança ficou para fevereiro.
Para impedir uma interrupção na tributação dos produtos alcançados pelo novo imposto, o governo encaminhou ao Congresso uma proposta de emenda à Constituição destinada a prorrogar temporariamente o IPI.
A Agência Gov, em comunicado da Casa Civil, explicou que a iniciativa busca evitar uma desoneração temporária de produtos considerados prejudiciais à saúde, como os cigarros.
A justificativa oficial é preservar a continuidade da tributação durante a substituição entre os dois modelos.
A PEC, entretanto, ainda depende da aprovação do Congresso Nacional.
O episódio evidencia uma dificuldade de planejamento: uma reforma tributária discutida durante anos chegou à fase de implementação sem que todas as condições necessárias para a cobrança desde janeiro estivessem definidas a tempo.
O esforço para manter a arrecadação também pode ser questionado pela sociedade, especialmente quando empresas e consumidores precisam se adaptar a regras que continuam em transformação.
Arrecadação de R$ 41,9 bilhões entra no debate
A Gazeta do Povo destacou que o regime estabelecido pela MP será temporário, enquanto o governo prepara a tributação permanente.
A proposta orçamentária para 2027 prevê aproximadamente R$ 41,9 bilhões de arrecadação com o conjunto de produtos e atividades sujeitos ao Imposto Seletivo.
O valor não corresponde exclusivamente a bebidas alcoólicas ou cigarros. Trata-se da estimativa geral para o novo tributo.
O número ajuda a dimensionar a relevância fiscal da medida, mas também exige uma distinção: preservar a arrecadação anteriormente obtida pelo IPI não significa necessariamente criar uma receita adicional de igual valor.
Em análise publicada nesta quinta-feira, O Antagonista ressaltou que a neutralidade tributária pretendida pelo governo é calculada de maneira agregada.
Em outras palavras, o resultado global pode permanecer semelhante, mas empresas e setores específicos poderão enfrentar mudanças na distribuição dos encargos.
O veículo também destacou que a arrecadação estimada do Seletivo deverá ser considerada no cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS), com a finalidade de reduzi-la.
Ainda assim, permanece a dúvida sobre a carga efetiva que será suportada pelas empresas quando a reforma estiver integralmente implantada.
Até as bets proibidas aparecem na discussão tributária
Um dos pontos que mais chamam atenção envolve as apostas.
Em 25 de setembro de 2026, o governo publicou a Medida Provisória nº 1.394/2026, que proibiu a exploração, a oferta e a publicidade de apostas de quota fixa no território nacional.
A medida alcançou apostas esportivas e jogos on-line enquadrados nessa modalidade.
Pouco mais de um mês depois, a nova MP do Imposto Seletivo estabeleceu uma alíquota de 0,5% para concursos de prognósticos, categoria tributária que abrange diferentes modalidades de loterias e apostas.
É necessário esclarecer que a existência de uma previsão tributária não revoga a proibição das bets de quota fixa. Outras modalidades lotéricas continuam legalmente permitidas e podem estar sujeitas à cobrança.
Ainda assim, a sobreposição das normas desperta questionamentos sobre a clareza da legislação e sua aplicação futura.
Se determinadas modalidades estão proibidas, como o governo pretende delimitar a incidência do tributo e evitar interpretações conflitantes entre as regras fiscais e as normas de proibição?
A resposta exige uma diferenciação clara entre atividades legalmente autorizadas, operações proibidas e hipóteses de tributação previstas para o futuro.
O argumento favorável: reduzir danos à saúde
Defensores do Imposto Seletivo sustentam que uma tributação mais elevada sobre produtos nocivos pode contribuir para desestimular seu consumo e reduzir custos sociais.
Em nota publicada em 28 de outubro, a ACT Promoção da Saúde, com apoio de organizações parceiras, criticou a proposta de manter a carga tributária atual durante 2027.
Para a entidade, adiar a aplicação de alíquotas mais elevadas sobre álcool, tabaco e bebidas açucaradas significa postergar os benefícios esperados para a saúde pública.
A posição das organizações parte do entendimento de que o preço dos produtos deve refletir parte dos danos que seu consumo provoca à sociedade.
Esse argumento é relevante, especialmente diante dos custos associados ao tratamento de doenças relacionadas ao tabagismo e ao consumo excessivo de álcool.
Entretanto, a definição de uma tributação destinada à saúde pública também exige critérios transparentes, avaliação de resultados e esclarecimento sobre seus efeitos econômicos.
O argumento contrário: custos, preços e competitividade
Representantes do setor produtivo alertam que aumentos futuros da tributação poderão reduzir margens de lucro, pressionar os preços e estimular a concorrência de produtos comercializados irregularmente.
Essa preocupação ganha importância para empresas menores, que normalmente possuem menos capacidade financeira para administrar mudanças tributárias.
A nova medida oferece reduções temporárias de até 40% nas alíquotas de pequenos fabricantes de bebidas que atendam aos requisitos legais.
Embora represente uma diferenciação em relação aos grandes produtores, o benefício não elimina a necessidade de esclarecer o tratamento que será adotado a partir de 2028.
Para empresas que investem em equipamentos, estoques, contratação de trabalhadores e expansão da produção, a previsibilidade é fundamental.
A discussão também envolve os consumidores. Caso as novas regras elevem os custos efetivos de determinados produtos, parte desses valores poderá ser repassada ao preço de venda.
Não há, contudo, comprovação de aumento generalizado dos preços em decorrência da MP, já que a cobrança começará somente em 2027.
E os produtores do Espírito Santo?
O debate também tem relevância para o Espírito Santo, especialmente para agroindústrias familiares e produtores de bebidas da Região Serrana.
Em reportagem publicada em janeiro de 2026, a Revista Conexão mostrou como o cultivo de uvas em Vargem Alta está associado à agricultura familiar, à comercialização direta e ao turismo rural. A publicação acompanhou a trajetória de um agricultor que mantém um parreiral na comunidade de Fruteiras Nova.
Na região de Pedra Azul, em Domingos Martins, a produção de vinhos finos também vem ganhando espaço, conforme documentado por A Gazeta.
Pequenos alambiques e fabricantes de destilados fazem parte da economia capixaba, contribuindo para a comercialização de produtos regionais.
Esses empreendimentos poderão ser beneficiados pelas reduções temporárias previstas na MP, desde que atendam às exigências legais.
Não existem, porém, dados públicos suficientes para calcular quanto cada produtor regional pagará no novo modelo.
O que falta esclarecer antes da cobrança?
A publicação da MP resolveu parte das dúvidas sobre os percentuais de 2027, mas deixou outras questões em aberto.
Para os consumidores: será possível comprovar que a mudança preservou a carga tributária atual, ou determinados produtos ficarão mais caros durante a transição?
Para as empresas: as reduções destinadas aos pequenos produtores continuarão em vigor após 2027, e como serão distribuídos os encargos entre negócios de diferentes portes?
Para o governo: quais indicadores serão utilizados para demonstrar que o Imposto Seletivo está cumprindo sua finalidade de saúde pública e proteção ambiental, além dos resultados de arrecadação?
A MP já está em tramitação no Congresso, que poderá modificar suas disposições. O prazo para apresentação de emendas termina em 10 de novembro de 2026.
O Executivo também deverá encaminhar, até 31 de maio de 2027, o projeto de lei com as alíquotas permanentes previstas para 2028.
Enquanto essas definições não forem concluídas, a questão central permanece: se a finalidade do Imposto Seletivo é proteger a saúde e o meio ambiente, como garantir que a necessidade de preservar a arrecadação não se sobreponha à transparência das regras e à capacidade financeira de quem produz, emprega e consome?
Fontes: Congresso Nacional · Revista Oeste · Agência Gov · Gazeta do Povo · O Antagonista · ACT Promoção da Saúde · Revista Conexão · A Gazeta