

 Clique aqui






A equipe econômica do governo federal voltou a discutir a cobrança do Imposto sobre Operações Financeiras (IOF) sobre investimentos que atualmente possuem alíquota zero desse tributo e cujos rendimentos são isentos de Imposto de Renda para pessoas físicas. Entre os produtos analisados estão as Letras de Crédito Imobiliário (LCI), as Letras de Crédito do Agronegócio (LCA), os Certificados de Recebíveis Imobiliários (CRI), os Certificados de Recebíveis do Agronegócio (CRA) e as debêntures incentivadas.
A informação foi divulgada na quarta-feira (28) pelo jornal O Globo, em reportagem assinada por Geralda Doca e Fabio Graner, também reproduzida pela Abecip.
A discussão ocorre em meio às tentativas do governo de ampliar a arrecadação federal e reduzir diferenças de tratamento tributário entre investimentos privados e títulos públicos.
Apesar da repercussão, nenhuma nova cobrança foi aprovada. Não existe alíquota definida, decreto publicado ou data anunciada para o início de eventual tributação.
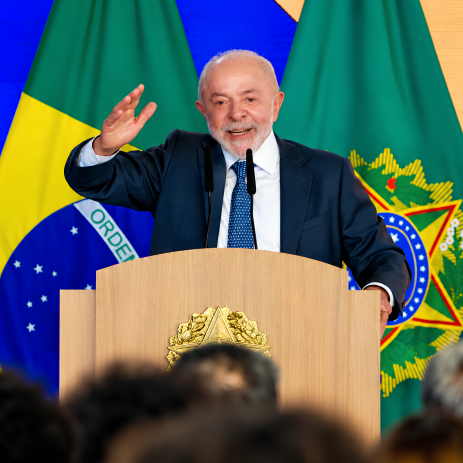
Uma atualização divulgada pelo UOL, na noite de quarta-feira, acrescentou um dado importante: a proposta enfrenta resistências dentro do próprio governo e ainda não havia sido submetida ao presidente Luiz Inácio Lula da Silva.
Quais investimentos estão na discussão?
Os produtos mencionados são instrumentos utilizados para financiar atividades econômicas e captar recursos de investidores.
LCI — Letra de Crédito Imobiliário: aplicação emitida por instituições financeiras, vinculada ao financiamento do setor imobiliário.
LCA — Letra de Crédito do Agronegócio: título bancário utilizado para captar recursos relacionados ao financiamento da atividade agropecuária.
CRI — Certificado de Recebíveis Imobiliários: título lastreado em créditos e recebíveis vinculados ao mercado imobiliário.
CRA — Certificado de Recebíveis do Agronegócio: instrumento semelhante ao CRI, mas ligado a recebíveis do setor agropecuário.
Debêntures incentivadas: títulos de dívida emitidos por empresas para captar recursos destinados a determinados projetos, especialmente de infraestrutura.
Essas aplicações possuem características diferentes de risco, prazo e liquidez. A isenção tributária é um dos fatores que atraem investidores, mas não elimina os riscos associados aos emissores.
De acordo com a B3, a tentativa anterior de instituir Imposto de Renda sobre esses títulos, apresentada em 2025, perdeu validade. Por isso, a isenção de IR para pessoas físicas foi preservada.
Por que o governo estuda uma nova cobrança?
A discussão envolve dois objetivos relatados pela imprensa econômica: aumentar a arrecadação e reduzir a diferença tributária entre títulos privados incentivados e investimentos oferecidos pelo Tesouro Nacional.
Atualmente, aplicações como LCI e LCA são atrativas para determinados investidores porque seus rendimentos não sofrem desconto de Imposto de Renda para pessoas físicas.
Na avaliação de integrantes da equipe econômica, essa vantagem pode direcionar parte dos recursos para papéis privados, enquanto os títulos públicos concorrem por investidores e precisam oferecer condições compatíveis com a tributação aplicável.
Segundo o InfoMoney, o governo trabalha com uma estimativa de aproximadamente R$ 33 bilhões anuais em renúncia fiscal relacionada aos benefícios concedidos aos títulos incentivados.
O valor, entretanto, precisa ser interpretado corretamente.
Os R$ 33 bilhões não representam uma previsão de arrecadação com o novo IOF. Trata-se de uma estimativa de receita tributária não recolhida em razão das isenções existentes.
A arrecadação efetiva de uma eventual cobrança dependeria das alíquotas escolhidas, das operações atingidas e da reação do mercado.
Cobrança poderia ser criada por decreto presidencial
Uma das principais diferenças em relação à proposta apresentada em 2025 está no instrumento utilizado para alterar a tributação.
Na ocasião, o governo tentou instituir uma alíquota de 5% de Imposto de Renda sobre rendimentos de determinadas aplicações financeiras, mediante medida provisória.
A proposta não avançou no Congresso e perdeu validade em outubro daquele ano.
Agora, a alternativa em estudo envolve o IOF, imposto que possui características regulatórias e cujas alíquotas podem ser modificadas por decreto presidencial, dentro dos limites legais.
Isso permitiria ao Executivo estabelecer uma cobrança sem depender da aprovação prévia de uma nova lei pelo Congresso Nacional.
Entretanto, a possibilidade de editar um decreto não significa que o Legislativo fique impedido de questionar ou sustar medidas que excedam o poder regulamentar, nem afasta eventual análise judicial.
A discussão também não deve ser confundida com a tributação de todos os rendimentos pelo Imposto de Renda. IOF e IR possuem regras, bases de incidência e finalidades distintas.
Proposta enfrenta resistência até dentro do governo
A atualização mais recente da apuração revela que a medida ainda está longe de representar uma decisão definitiva.
Em reportagem publicada às 18h23 de quarta-feira (28), o UOL informou que a tributação é defendida por apenas uma ala da equipe econômica.
Segundo o veículo, a proposta ainda não havia sido apresentada a Lula e enfrenta resistências de representantes dos setores que utilizam os títulos incentivados para captar recursos.
Uma das possibilidades mencionadas por interlocutores é restringir eventual cobrança às LCI e LCA, deixando de fora, inicialmente, CRI, CRA e debêntures incentivadas.
Outra alternativa discutida seria uma implementação gradual, caso o governo decida avançar.
Nenhuma dessas hipóteses foi formalmente anunciada como decisão do Executivo.
O Ministério da Fazenda não havia apresentado posicionamento público conclusivo sobre o tema até o fechamento desta reportagem.
Como a medida poderia afetar o investidor?
Para quem mantém aplicações em renda fixa, o principal impacto potencial estaria na rentabilidade líquida.
Se uma nova tributação fosse aplicada às operações, o retorno efetivamente recebido pelo investidor poderia diminuir, dependendo da forma de cobrança.
O efeito também dependeria de questões que continuam sem definição, como a incidência sobre novas aplicações, a preservação de condições de investimentos anteriores e a alíquota eventualmente adotada.
A reportagem do InvestNews, publicada em 28 de outubro, destacou a necessidade de avaliar esses fatores antes de estimar os efeitos financeiros.
Como não existe proposta formal apresentada, ainda não é possível calcular o impacto real sobre um investimento específico.
Também não há confirmação de que aplicações já contratadas serão atingidas.
Setores imobiliário, agropecuário e infraestrutura acompanham discussão
O debate ultrapassa os interesses dos investidores.
LCI e CRI participam do financiamento de operações ligadas ao mercado imobiliário, enquanto LCA e CRA possuem vínculos com atividades do agronegócio. Já as debêntures incentivadas são utilizadas para captar recursos destinados a projetos de infraestrutura.
Representantes desses setores argumentam que mudanças tributárias podem reduzir o interesse dos investidores e elevar os custos de captação.
Se isso ocorrer, empresas e instituições financeiras poderão enfrentar condições menos favoráveis para financiar suas atividades.
O resultado dependerá, contudo, da configuração de uma eventual cobrança e das condições do mercado de crédito.
Por isso, ainda não é possível afirmar que a discussão provocará necessariamente aumento das taxas de financiamento imobiliário, encarecimento do crédito rural ou redução de investimentos.
Esses efeitos permanecem como riscos apontados pelos segmentos envolvidos, e não consequências já verificadas.
O que muda para quem tem LCI, LCA ou outros títulos?
Neste momento, as regras tributárias desses investimentos permanecem inalteradas. Três pontos são importantes:
1. Não existe imposto novo em vigor: a discussão não equivale à publicação de um decreto ou à instituição de uma cobrança.
2. A rentabilidade atual não mudou por causa da notícia: eventuais impactos dependerão de uma decisão formal e das regras que vierem a ser estabelecidas.
3. A proposta pode ser modificada ou abandonada: o próprio governo ainda apresenta divergências internas sobre a conveniência e a abrangência da medida.
A confirmação de qualquer alteração dependerá de um ato oficial publicado pelos órgãos competentes.
Até lá, investidores e empresas continuam sujeitos às regras atualmente vigentes, enquanto a discussão sobre a tributação dos títulos incentivados permanece em andamento.
Fontes: O Globo — via Abecip · UOL · B3 · InfoMoney · InvestNews